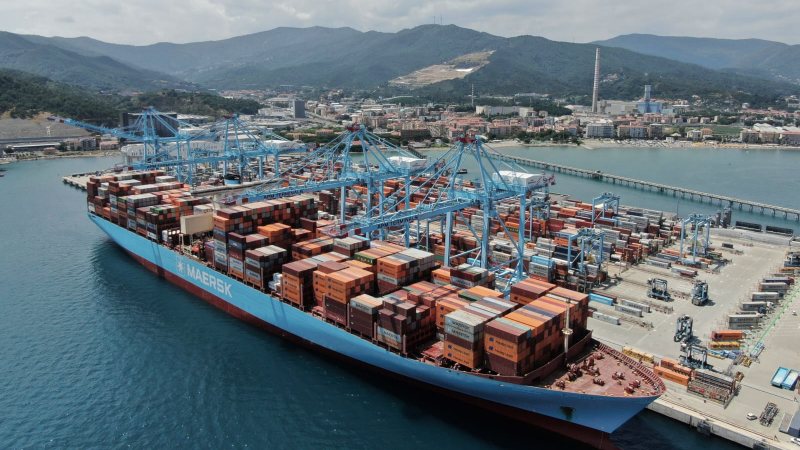



Le portacontainer in costruzione o in attesa d’impostazione nei cantieri mondiali sommano ormai 16,2 milioni di teu, pari al 46,5% della flotta attiva, il rapporto più alto dalla crisi del 2009, secondo le rilevazioni di Linerlytica dell’ottobre 2026, mentre il ritmo delle commesse non rallenta: dall'inizio dell'anno i soli cantieri cinesi hanno incassato ordini per un record di 4,94 milioni di teu, l'88% di tutta la capacità contrattata. Nel 2025, anno record per le commesse, sono state ordinate 737 portacontainer per 5,05 milioni di teu e il portafoglio è cresciuto di quasi un terzo. E nel primo semestre 2026 si sono aggiunte altre 329 navi per 1,89 milioni di teu.
La pressione sull'offerta diventerà visibile il prossimo anno. Nel rapporto pubblicato il 23 settembre, Bimco indica una flotta complessiva che ha già raggiunto 34 milioni di teu e dovrebbe crescere del 4,6% nel 2026 e del 9% nel 2027, con demolizioni che resteranno contenute. La stiva effettivamente disponibile avrebbe però un minor tasso di crescita, a causa delle velocità di crociera ridotte adottate dalle portacontainer, quindi Bimco prevede un aumento dell'offerta tra il 5% e il 6% nel 2027, contro una domanda in crescita dello 0,5-2,5% se Hormuz resterà chiuso e del 2,5-4,5% se il traffico nello stretto tornerà normale. In entrambi gli scenari, quindi, l'offerta corre più della domanda.
Per quanto riguarda le consegne, ci sono rilevazioni e stime diverse. Secondo i dati di Clarksons della fine 2025, dopo 1,7 milioni di teu consegnati nel 2026 le consegne dovrebbero salire a 2,8 milioni nel 2027 e a 3,5 milioni nel 2028, però Maritime Strategies International, aggiornando le proprie stime dopo la nuova ondata di commesse, è più pessimista: nel 2028 le consegne si avvicinerebbero ai 5 milioni di teu, pari a circa il 13% della flotta di fine 2027 anche ipotizzando 500mila teu demoliti, il rapporto annuo più alto dal 2007.
Nei primi sette mesi del 2026 i volumi del trasporto marittimo di container sono cresciuti del 5,1% su base annua e più della metà di tale aumento deriva dalle esportazioni dall’Asia orientale e sud-orientale, secondo Bimco. Le deviazioni di rotta e la congestione dei porti contribuiscono ad assorbire domanda di stiva. Linerlytica rileva che a settembre la congestione nei porti asiatici ha raggiunto 4,3 milioni di teu, valore superiore a quello del picco della pandemia, mentre la rotta del Capo di Buona Speranza assorbe tra il 5% e il 7% della capacità mondiale. Una situazione che ha portato i noli a tempo delle portacontainer ai massimi da quattro anni, nonostante gli ordini di costruzione record, mentre rallentano le demolizioni (le navi con almeno vent'anni rappresentano appena il 16% della capacità).
Le portacontainer ordinate sono sempre più grandi. Secondo Bimco il 59% della capacità in ordine riguarda unità oltre i 12mila teu e per le navi oltre i 17mila teu sono in ordine 5 milioni di teu, quanto l'intera capacità attuale di quel segmento. Sulla propulsione, la scelta si è spostata sul Gnl. Nel 2025, secondo Clarksons, il 62% della capacità di portacontainer ordinata era predisposta per combustibili alternativi e il Gnl copriva l'80% del tonnellaggio ordinato con queste motorizzazioni. Per Dnv il mix delle commesse di portacontainer nel 2025 comprende circa il 58% Gnl, il 36% combustibili tradizionali e 6% il metanolo. Quest’ultimo, che fino al 2024 sembrava l'alternativa emergente, si è quasi fermato: nel primo semestre 2026 Clarksons ha registrato appena quattro ordini di navi a doppia alimentazione a metanolo. Pesa anche la logistica del rifornimento, visto che solo 48 porti offrono o hanno in programma il bunkeraggio di metanolo. Il Gnl lascia aperta la strada dei combustibili rinnovabili: Maersk, per esempio, affianca alle navi a metanolo quelle a gas liquefatto e cerca forniture di biometano liquefatto. Nei primi nove mesi del 2026 Dnv ha contato 311 navi a combustibili alternativi ordinate, di cui 200 a Gnl, e il 55% di queste ultime sono portacontainer.
Msc guida la corsa degli ordini. Il gruppo svizzero – che al 21 ottobre il gruppo opera 7,45 milioni di teu con 1.017 navi - ha in ordine altri 2,94 milioni di teu. L'ultima commessa riguarda il cantiere cinese Hengli, cui Msc avrebbe aggiunto un ordine di venti navi da 24mila teu, per altri 480mila teu, portando a 62 unità il programma di navi oltre i 20mila teu affidato a quel cantiere. Maersk ha interrotto la linea prudente degli ultimi anni e il 18 settembre il gruppo danese ha confermato l'ordine di 26 portacontainer da 18.600 teu a doppia alimentazione a Gnl, con consegne nel 2029 e nel 2030. Secondo Dynaliners, la commessa aggiunge circa 484mila teu e fa crescere del 28% il portafoglio ordini di Maersk, che si avvicina a 2,2 milioni di teu. Cosco Asset Management ha firmato contratti per 18 navi per oltre 2,9 miliardi di dollari (circa 2,5 miliardi di euro). Il pacchetto si divide in due serie: Shanghai Waigaoqiao costruirà dodici navi da 22mila teu a doppia alimentazione a Gnl a 224 milioni di dollari l'una (circa 195 milioni di euro), mentre Cssc Huangpu Wenchong realizzerà sei feeder da 3.200 teu. Le unità maggiori arriveranno tra il 2028 e il 2030 e saranno impiegate tra Estremo Oriente ed Europa nord-occidentale. Con questa commessa, gli ordini Cosco del 2026 salgono a 48 navi per circa 676.800 teu e circa 8 miliardi di dollari (circa 7 miliardi di euro) e di queste 36 sono a doppia alimentazione a Gnl.
M.G.