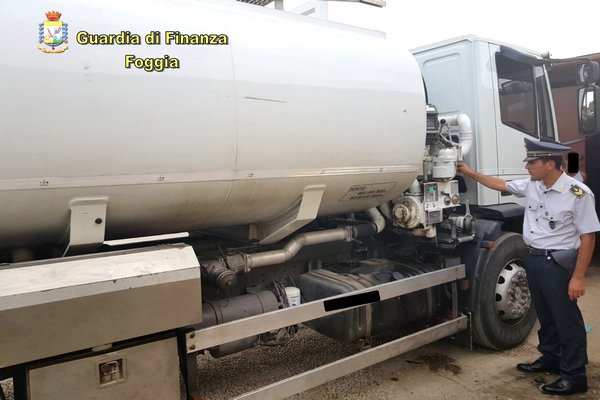
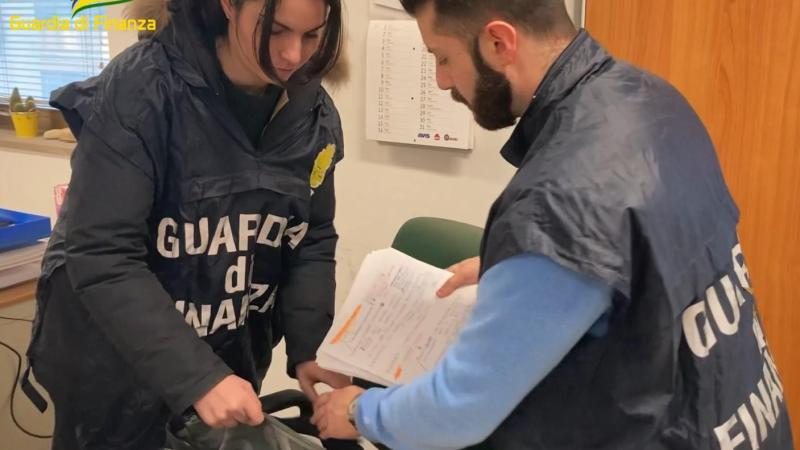

Obbligo di presentazione alla polizia giudiziaria per tre indagati e sequestro preventivo, finalizzato alla confisca, delle disponibilità di tre società, per poco più di 15 milioni di euro ciascuna: sono le misure disposte dal giudice per le indagini preliminari del Tribunale di Genova, su richiesta della Procura della Repubblica, nell'ambito dell'operazione Improver, svolta dall'Agenzia delle Dogane e resa nota il 15 ottobre 2026. Al centro dell’indagine – durata oltre una anno - c'è un'importazione di additivi per carburanti che, secondo l'accusa, ha sottratto al Fisco accise, Iva e imposte dirette per oltre 15 milioni di euro. Gli investigatori hanno intercettato otto utenze, incrociato i dati di oltre 300mila operazioni bancarie, svolto appostamenti e pedinamenti in diverse regioni del Nord Italia, perquisito sei abitazioni e quattro uffici e sequestrato sedici dispositivi elettronici. Inoltre, attraverso la mutua assistenza in ambito Iva sono, l’Agenzia ha coinvolto le Autorità fiscali di otto Stati membri dell'Unione Europea.
Uno dei tre indagati è un professionista iscritto all'Ordine dei dottori commercialisti, titolare della rappresentanza fiscale in Italia delle due società estere del gruppo e al quale gli inquirenti attribuiscono la gestione operativa dell'intera struttura. Secondo la ricostruzione dell'Adm, il gruppo avrebbe operato come un'associazione a delinquere con sede decisionale nell'area del Tigullio e tre società: una sola con sede in Italia, le altre due con sedi "formali" nel Regno Unito e in Svizzera, quest'ultima con una doppia rappresentanza fiscale nel nostro Paese. Le due società estere sarebbero esistite solo sulla carta, perché prive di una struttura operativa nei Paesi d’insediamento, ed erano amministrate stabilmente dall'Italia, dove venivano prese tutte le decisioni gestionali, anche di dettaglio, tenuti i rapporti bancari e conservata la contabilità. L'attività era rivolta soprattutto all'evasione di accisa e Iva e, in misura minore, al contrabbando doganale intraispettivo con un indebito ricorso al plafond Iva.
Nel periodo 2021-2025 le indagini hanno documentato acquisti di prodotti chimici per 15,1 milioni di euro, pari a circa 9.300 tonnellate e oltre la metà del quantitativo era costituita da un unico composto, il 2-etilesilnitrato (2-Ehn). Le merci venivano comperate in prevalenza presso altri Stati membri dell'UE per essere impiegate come carburanti. Secondo gli investigatori, la frode si basava sulla sostituzione dei documenti durante il trasporto. In quello internazionale il prodotto era acquistato da produttori comunitari oppure importato e portato in Italia con una Cmr o una dichiarazione doganale che lo indicavano solo con la denominazione chimica, quindi una sostanza di libera circolazione non soggetta ad accisa. Come luogo di consegna risultava la sede del gruppo a Rapallo, presso lo studio di un commercialista, un recapito amministrativo non adatto a ricevere autocisterne di prodotti pericolosi e dove, secondo gli inquirenti, la merce non è mai transitata.
Nel trasporto nazionale i veicoli industriali proseguivano direttamente verso le destinazioni finali, principalmente depositi, con un documento di trasporto interno predisposto in anticipo dai committenti, in cui compariva come mittente la società italiana e il prodotto era descritto con la denominazione commerciale "cetano improver", un additivo che serve ad aumentare il numero di cetano del gasolio e che, essendo destinato a un uso come carburante, è soggetto ad accisa.
Gli inquirenti stimano che l'accisa evasa valga circa 6,7 milioni di euro e l'Iva circa 8,1 milioni. Un ulteriore filone d’indagine riguarda le imposte dirette e l'Irap sui redditi della società italiana e delle due società esterovestite. Il contrabbando, per circa 217mila euro, sarebbe invece riconducibile alla sola società italiana. Secondo l'accusa, questa attestava falsamente la qualità di esportatore abituale e allegava alle dichiarazioni doganali d’importazione dichiarazioni di intento ideologicamente false, per usufruire di un plafond mai costituito ed evadere l'Iva dovuta all'importazione. Le ipotesi di reato contestate agli indagati sono associazione a delinquere, contrabbando aggravato continuato, falsità ideologica commessa da privato in atto pubblico, dichiarazione fraudolenta mediante altri artifici e mediante uso di fatture per operazioni inesistenti, sottrazione all'accertamento e al pagamento dell'accisa sui prodotti energetici. Tutti i reati sono aggravati dalla transnazionalità.