
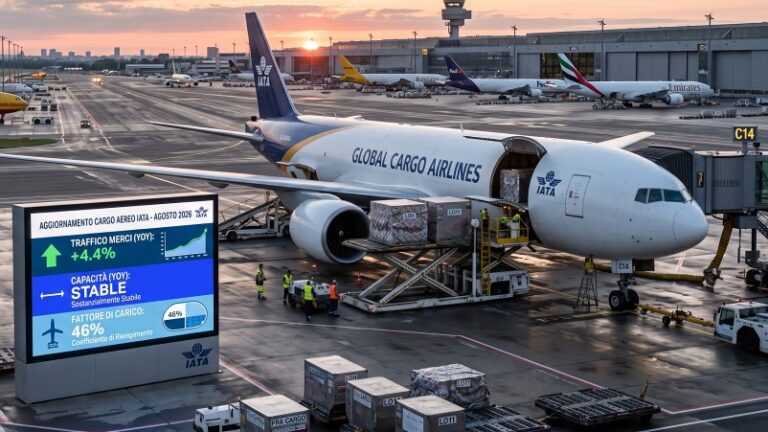
Più merci in volo su stive che non aumentano, questa è la sintesi del rapporto della Iata sul trasporto aereo delle merci ad agosto 2026, quando la domanda globale di cargo aereo, misurata in tonnellate-chilometro trasportate (Ctk), ha registrato un aumento del 4,4% rispetto allo stesso mese del 2025, mentre la capacità offerta in tonnellate-chilometro disponibili (Actk) è rimasta sostanzialmente ferma (-0,1%). Una situazione che ha portato un aumento del coefficiente di riempimento globale di due punti percentuali, al 46%. Considerando i primi otto mesi dell’anno, il traffico segna un incremento del 4,6% contro il l’aumento dell’1,5% della capacità, con un riempimento medio del 46,4%.
L'espansione ha toccato tutte le regioni, anche se il baricentro è rimasto nei due principali mercati: le compagnie nordamericane e quelle dell'Asia-Pacifico hanno generato insieme il 72,3% della crescita globale, aggiungendo rispettivamente 387,5 e 371,5 milioni di Ctk e altri 209 milioni sono arrivati dai vettori europei. America Latina e Caraibi hanno visto una crescita del 5,1%, che su una base di mercato ridotta si è tradotto in appena 34,7 milioni di Ctk aggiuntive. Più contenuta la dinamica di Medio Oriente (+1%) e Africa (+3%).
Sul solo traffico internazionale la crescita sale al 5,3%. Dettano il passo i vettori nordamericani, con un aumento del 10,1% e un'accelerazione di 1,8 punti rispetto a luglio, mentre l'Asia-Pacifico cresce del 5,5%. Appare anche il rafforzamento di America Latina e Caraibi (+4,8%) e Africa (+3%) indicando, secondo l'associazione dei vettori, che il miglioramento si sta estendendo oltre i due principali contributori. L'Europa tiene a +4,3%, con una lieve frenata che la Iata legge come segnale di stabilità più che di slancio. Il Medio Oriente resta in coda: +1% sui mercati internazionali, con un rallentamento di 0,9 punti.
L'analisi per rotta, che considera tutte le compagnie operanti su una direttrice indipendentemente dalla nazionalità, conferma la forza del transpacifico: il traffico tra Asia e Nord America ha segnato un incremento del 13,2%, accelerando di 1,6 punti. È il settimo mese consecutivo di espansione e il quarto con una crescita a doppia cifra. Più misurate sono le due principali direttrici europee, con l'Europa-Asia ferma a +3,1%, lo stesso valore di luglio e ben lontano dai tassi a doppia cifra degli undici mesi precedenti. Il rallentamento, annota la Iata, coincide con l'abolizione da parte dell'Unione Europea, dal 1° luglio 2026, dell'esenzione doganale de minimis per i pacchi di valore fino a 150 euro. Questo dazio di tre euro introdotto sulle importazioni di basso valore potrebbe aver raffreddato i flussi del commercio elettronico verso l'Europa. Sulla rotta tra Europa e Nord America il traffico è salito del 4,3%, il miglior risultato degli ultimi diciassette mesi.
Peggiora invece la situazione dei corridoi mediorientali, segnati dal conflitto tra Stati Uniti e Iran. Il traffico tra Medio Oriente e Asia ha segnato una contrazione a doppia cifra, del 14,6%, e la riduzione di quello tra Europa e Medio Oriente ha toccato il15,1%. Entrambi i cali si sono approfonditi rispetto a luglio e durano ormai da sei mesi. La ripresa dei vettori della regione, osserva l'associazione, non basta a compensare le perdite sulle principali direttrici internazionali e dall'inizio dell'anno il traffico delle compagnie mediorientali resta in discesa del 6,5%.
Nell'offerta di stiva, il lieve calo globale è la somma di andamenti divergenti. Europa e Nord America hanno ritirato complessivamente 756,14 milioni di Actk, con contrazioni rispettive del 3,5% e 2,5%, compensando abbondantemente gli aumenti registrati nelle altre regioni. In Africa la capacità ha segnato un aumento del 14%, con un'accelerazione di 9,5 punti rispetto al mese precedente.
Proprio i tagli hanno prodotto i miglioramenti più netti del riempimento. I vettori europei, che hanno aumentato il traffico riducendo la stiva offerta, hanno portato il coefficiente al 53% (+3,9 punti), il valore più alto tra le regioni e quelli nordamericani sono saliti al 42% (+3,6 punti). In Asia-Pacifico e in America Latina la spinta è arrivata dalla domanda, cresciuta più rapidamente di una capacità comunque in aumento: i riempimenti si attestano rispettivamente al 48,6% e al 34,9%, con guadagni di 1,5 e 0,6 punti. In controtendenza il Medio Oriente, sceso al 43,1% (un punto in meno), e soprattutto l'Africa, arretrata di 3,9 punti al 36,5% con una capacità cresciuta molto più del traffico.
Sul conto economico delle compagnie pesa il carburante. Ad agosto il cherosene per aviazione ha raggiunto 157 dollari al barile, il livello più alto degli ultimi tre mesi e il massimo per il mese di agosto da tredici anni, con un aumento dell’8,3% su luglio e perfino del 79,2% su base annua. Ad agosto, il Brent Dated ha guadagnato 7,4 dollari rispetto a luglio, portandosi a una media di 90,8 dollari al barile (+8,9% su base mensile, +33,1% su base annua). Il rialzo, rileva la Iata, è coinciso con le persistenti difficoltà negli approvvigionamenti dal Golfo Persico, con misure più severe contro le navi che commerciano con l'Iran e con gli attacchi al traffico marittimo e alle infrastrutture energetiche della regione. Sulla crisi del greggio si è innestata quella della raffinazione: il differenziale tra il prezzo del cherosene e quello del petrolio ha toccato 65,8 dollari al barile, massimo da quattro mesi e valore di agosto più alto da tredici anni, con un aumento annuo del 240,9%. Per l'associazione è questa pressione, e non il solo greggio, ad amplificare l'impennata dei costi, alimentata dalla minore disponibilità di distillati medi dovuta alle interruzioni delle rotte di esportazione mediorientali, al calo delle esportazioni russe e alla concorrenza della produzione di gasolio.
In compenso, le tariffe hanno ripreso quota. Il rendimento medio in dollari, supplementi inclusi, ha segnato un incremento dell’1,3% rispetto a luglio, interrompendo tre mesi consecutivi di calo, e si colloca il 24,9% sopra il livello dello scorso anno e questo è il sesto mese di fila con una crescita annua a doppia cifra. La Iata interpreta il recupero mensile come una rinnovata tenuta di breve periodo, con rese più solide a sostegno dei ricavi mentre il carburante spinge in alto i costi operativi.
L’associazione rileva che il contesto industriale resta favorevole. L'indice dei responsabili degli acquisti (Pmi) sulla produzione manifatturiera globale è salito di 0,3 punti a 53, mentre quello sui nuovi ordini all'esportazione ne ha guadagnati 1,4 arrivando a 51,4 (secondo la rilevazione di S&P Global). Entrambi restano sopra la soglia di 50 che separa espansione e contrazione e l'associazione indica negli ordini esteri il segnale più diretto per la domanda di trasporto aereo internazionale. Il World Trade Monitor del Cpb olandese segnala volumi di commercio mondiale a in crescita dello 0,3% su base mensile, per il quarto mese consecutivo, e del 6% su base annua, al 33° mese di crescita tendenziale. La produzione industriale globale, invariata a luglio rispetto a giugno, supera del 3,1% il livello di luglio 2025 e allunga a 41 mesi la serie di espansione annua.
Anna Maria Boidi