


Gli autotrasportatori europei sono sempre più infedeli ai loro fornitori di veicoli industriali, almeno stando ai risultati dell'edizione 2026 dell'European Truck Market Outlook, pubblicata l'8 settembre 2026 e curata dai partner di Bain & Company Karl Strempel, Phillip Roberts ed Eric Zayer. La ricerca registra un Net Promoter Score (Nps) medio del settore sceso a 13, con una perdita di 21 punti rispetto alla rilevazione del 2022. La ricerca ha interpellato 507 responsabili di flotte in Germania, Francia, Regno Unito, Italia e Polonia, di ogni dimensione aziendale e possessori di veicoli industriali sia medi, sia pesanti. Un operatore su tre si dichiara propenso a cambiare marchio al prossimo acquisto e un altro terzo non manifesta un legame particolare con i costruttori attuali. La minore fedeltà non dipende da aspettative negative sul mercato: oltre il 60% degli intervistati prevede di ampliare la flotta nei prossimi tre anni e solo meno del 10% si aspetta una riduzione. Le attese più favorevoli arrivano dall'Italia, dove il 71% degli operatori conta di crescere, seguita dal Regno Unito con il 65%. In Germania, Francia e Polonia la quota supera comunque il 55%.
Volvo, Scania e Mercedes-Benz guidano la classifica dell'Nps, con posizioni però molto variabili secondo il Paese e il segmento di clientela. Rispetto alla precedente edizione si è invertito il rapporto con la dimensione della flotta: allora l'indice di fedeltà aumentava con il numero di veicoli, mentre oggi le flotte grandi e medie registrano il valore più basso (10) e i padroncini il più alto (28). Bain attribuisce il risultato alle esigenze più complesse delle grandi flotte, che i costruttori non riescono a soddisfare completamente in un mercato in via di concentrazione. Pesa anche la composizione del parco: chi ha una flotta dominata da un solo marchio attribuisce a quel costruttore un Nps superiore di oltre 20 punti rispetto a chi lo possiede in quota minoritaria e in media i marchi ottengono circa venti punti in più nel mercato d'origine che nei Paesi in cui esportano. La disponibilità a cambiare fornitore è comunque elevata in tutti i Paesi. In Polonia, il mercato più fedele del campione, quasi un operatore su quattro si dice propenso o molto propenso a passare a un altro marchio, quota che sale al 45% in Francia. I tedeschi appaiono i più incerti: quasi la metà non si sbilancia in nessuna direzione e in Germania l'intenzione di cambiare diminuisce al crescere della flotta e tra i grandi operatori si ferma al 25%, con i neutrali al 43%.
Secondo Bain, l'erosione della fedeltà apre spazi soprattutto ai costruttori cinesi, tra i quali lo studio prende in considerazione Sinotruk, Faw, Dongfeng, Shacman, Foton, Byd, Sany, Xcmg, Farizon (Geely) e Windrose. Circa un operatore su tre è già stato in contatto con uno di loro e ritiene probabile o molto probabile l'acquisto di un veicolo cinese entro tre anni. L'interesse è più forte nella fascia media che in quella pesante e supera la metà tra chi è disposto ad adottare camion elettrici a batteria. Nel Regno Unito la propensione verso i marchi cinesi è doppia rispetto a Germania e Polonia. Sono più disponibili anche le piccole e medie flotte, mentre i padroncini, per i quali un guasto all'unico mezzo ha un costo sproporzionato, restano cauti e le grandi flotte, osservano gli autori, non sembrano pronte a impegnare una quota rilevante del parco su un marchio non collaudato. Il 61% degli intervistati si aspetta che i camion cinesi costino dal 10 al 30% meno di quelli occidentali. Per ipotizzare l’andamento dei marchi cinesi, lo studio guarda agli autobus urbani, segmento trainante dell'elettrificazione nel trasporto collettivo: nel 2025 i mezzi a zero emissioni avevano raggiunto il 58% delle vendite nell'Unione Europea, contro il 4% di pullman e autobus interurbani. I costruttori cinesi sono passati da circa il 10% del mercato europeo nel 2017 a circa il 30% nel 2023, livello rimasto stabile nel 2024 e nel 2025 dopo la risposta dei costruttori europei, fondata su prodotti competitivi, reti di assistenza e rapporti con la clientela.
Ciò che non cambia in trent'anni di rilevazioni sono i criteri d'acquisto, che restano affidabilità, prezzo e costo totale di possesso precedono di molto assistenza e reputazione del marchio. Per i veicoli a combustione interna l'affidabilità è indicata dalla metà degli intervistati ed è il primo criterio per i padroncini, mentre le piccole flotte privilegiano il prezzo d'acquisto e le medie e grandi il costo totale di possesso. La portata utile entra tra i primi cinque criteri solo per i padroncini. Quest'anno Bain ha confrontato i criteri per i veicoli a combustione interna e per quelli elettrici a batteria, trovandoli sempre più simili: prezzo d'acquisto e costo totale di possesso sono in testa per entrambe le categorie. Nell'elettrico la velocità di ricarica supera per importanza l'affidabilità, indizio di una preoccupazione per i tempi operativi, mentre funzioni come la ricarica bidirezionale restano in fondo alla lista. L'assistenza non è un criterio di primo piano in nessuno dei due casi: i clienti dei veicoli a combustione danno più peso a qualità e costo del servizio, mentre la capillarità della rete conta allo stesso modo per entrambi.
Nel giudizio degli operatori i camion elettrici cinesi ottengono punteggi elevati su prezzo, costo totale di possesso e tecnologia, e superano già i marchi occidentali per autonomia, efficienza energetica, servizi connessi e sistemi di bordo per informazione e intrattenimento. Resta da verificare, precisa Bain, se i veicoli confermeranno queste attese nell'uso reale. Il loro principale punto debole è la fiducia nel marchio, seguita da capillarità e qualità dell'assistenza e da valore residuo, ambiti in cui i costruttori europei restano avanti.
Gli operatori prevedono che nel 2030 solo metà dei veicoli nuovi sarà a combustione interna, quota che potrà scendere a circa un terzo nel 2035, proiezioni che restano comunque inferiori agli obiettivi posti dai legislatori. L'idrogeno resterebbe di nicchia almeno fino al 2035, mentre l'interesse per l'ibrido si è quasi dimezzato rispetto al 2022, quando aveva interessato un operatore su quattro. Nel breve periodo le attese sull'elettrico sono omogenee tra i Paesi, però al 2035 Polonia e Italia prevedono quote di veicoli a batteria inferiori a Francia e Germania, differenza che lo studio riconduce alla composizione delle flotte e non all'atteggiamento verso l'elettrico.
Secondo la ricerca, il costo totale di possesso non rappresenta per il camion elettrico più l'ostacolo principale, perché nel lungo raggio la parità con il diesel è stata in gran parte raggiunta nei maggiori mercati europei. In Germania i veicoli industriali elettrici della fascia pesante impiegati sulle lunghe distanze raggiungono a un costo totale di possesso inferiore fino al 15% in cinque anni di utilizzo, grazie all'energia meno cara e ai risparmi sui pedaggi. Ora frenano gli acquisti la carenza d’infrastrutture di ricarica pubbliche, il prezzo d'acquisto elevato, la minore flessibilità operativa e i tempi di ricarica. Gli operatori tedeschi, i più pronti sul piano operativo, sono anche i meno disposti a pagare un sovrapprezzo, in media non oltre il 10%.
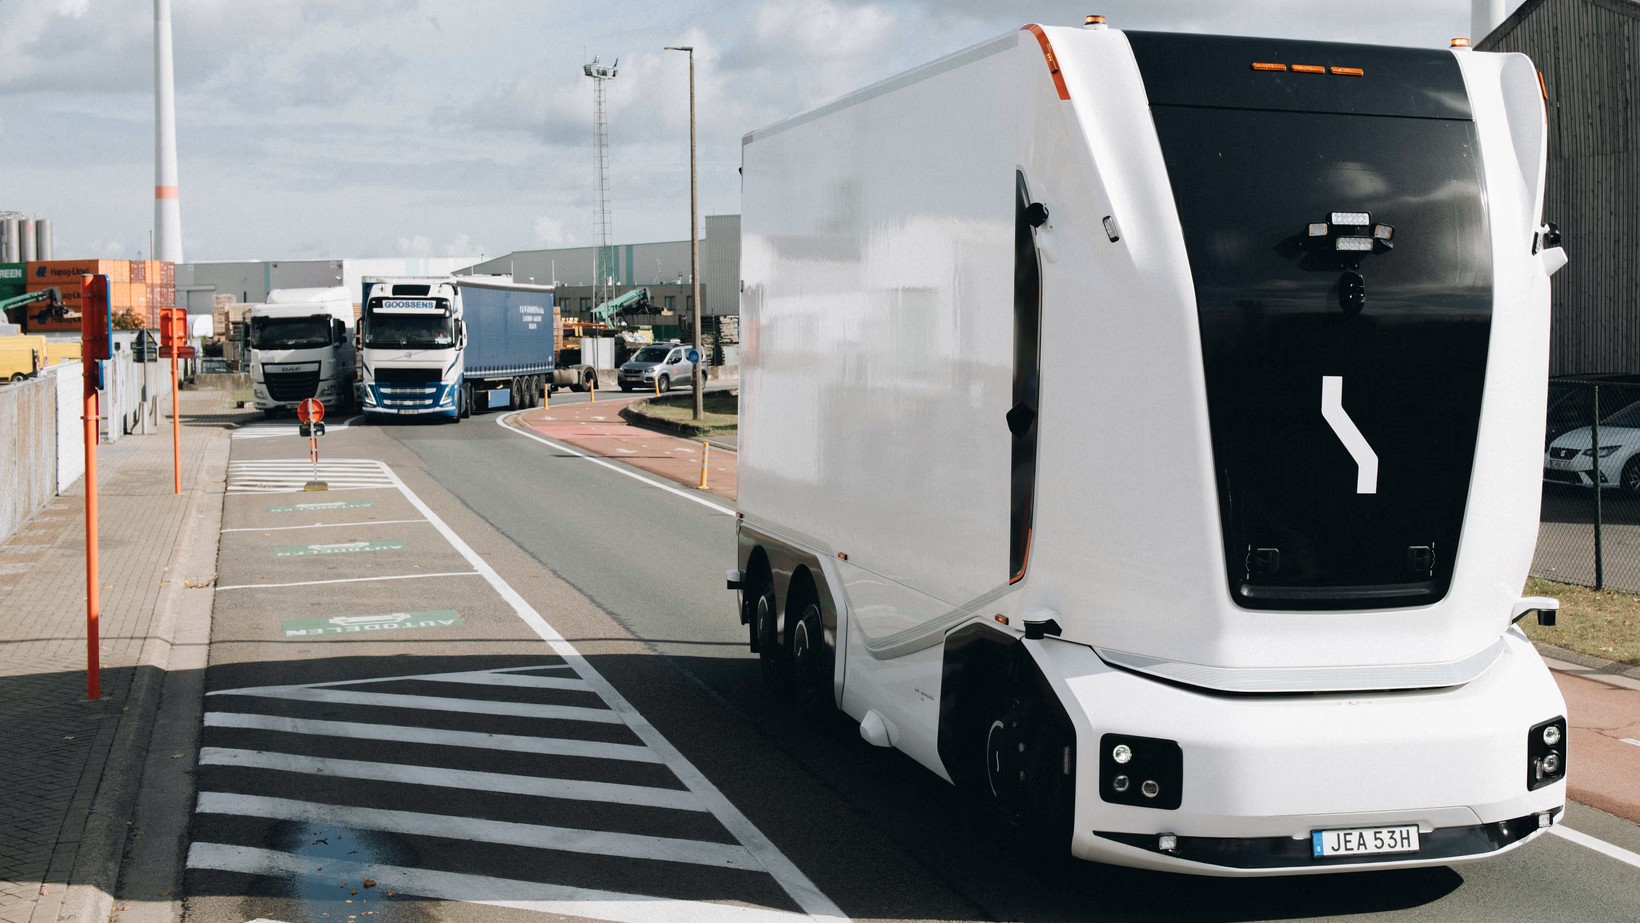
Anche la guida autonoma entra nei programmi delle flotte, almeno sulla carta: il 43% degli intervistati sta valutando le implicazioni economiche e operative dell'inserimento di camion senza conducente in flotta e quasi il 40% ritiene che in futuro potrebbe essere gestito in questo modo tra il 26 e il 50% dei propri volumi. Solo il 7%, però, ha avviato trattative con fornitori di queste soluzioni.
Per affrontare una minore fidelizzazione e una crescente concorrenza cinese, Bain consiglia ai costruttori europei soprattutto il recupero di competitività sui costi, il controllo della soddisfazione presso i clienti di minoranza, la riduzione del divario di prezzo sull'elettrico anche con formule di finanziamento o di pagamento a utilizzo, e la valorizzazione di due vantaggi che i concorrenti cinesi oggi non hanno: gamme integrate di veicoli a combustione e a batteria e società finanziarie interne. Lo studio segnala inoltre che le flotte più grandi acquistano meno servizi di assistenza, comprimendo una fonte di margine importante per i costruttori.
Pietro Rossoni