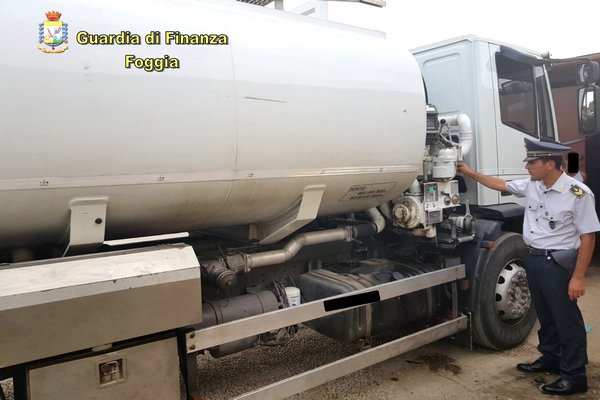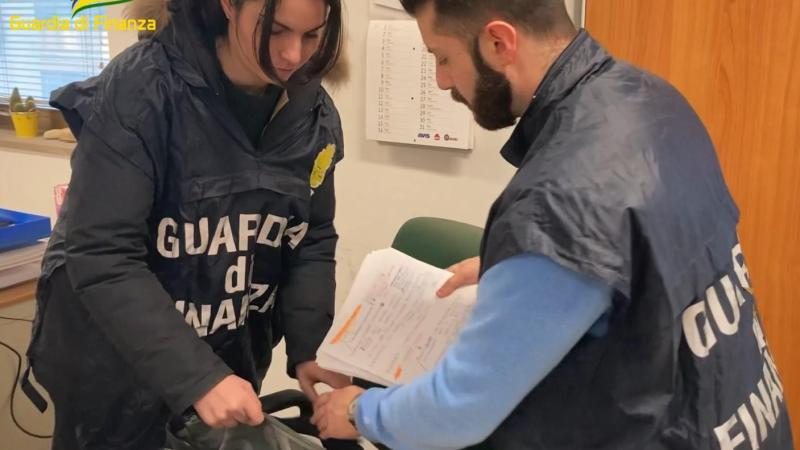

Il Giudice per le indagini preliminari di Venezia ha disposto, su richiesta della Procura lagunare, il sequestro preventivo di beni per oltre 4,7 milioni di euro nei confronti di una società con sede all'estero attiva nel commercio di idrocarburi e del suo rappresentante legale, indagato per omessa dichiarazione dei redditi. Il provvedimento è stato eseguito dai finanzieri del Comando provinciale della Guardia di Finanza. Tra i beni sequestrati c’è un credito Iva di 4,1 milioni di euro, per il quale la società aveva già presentato richiesta di rimborso all'Agenzia delle Entrate. L'indagine è sorta da una verifica fiscale che, per gli investigatori, ha portato alla luce una stabile organizzazione occulta della società sul territorio italiano.
Sulla carta, l'impresa si era accreditata presso il fisco nominando un rappresentante fiscale, figura che abilita soltanto all'adempimento degli obblighi Iva. Il modello dichiarato prevedeva che in Italia il prodotto venisse solo stoccato, per poi essere trasferito e rivenduto in altri Paesi dell'Unione Europea in regime di sospensione d'imposta. La ricostruzione dell'accusa mostra invece un'attività diversa. La società avrebbe venduto direttamente carburanti e prodotti petroliferi a clienti italiani, servendosi in modo improprio della partita Iva estera, destinata alle sole operazioni non imponibili in sospensione d'accisa. L'attività si sarebbe svolta in locali aziendali ottenuti in comodato d'uso gratuito, dove lavorava stabilmente personale dipendente e commerciale incaricato di gestire contratti, ordini e pratiche logistiche. Gli incassi delle vendite alla clientela italiana sarebbero confluiti su un conto corrente aperto in Italia e utilizzato in via esclusiva per questo scopo.
La nozione di stabile organizzazione, disciplinata dall'articolo 162 del Testo Unico delle imposte sui redditi e dalle convenzioni contro le doppie imposizioni, individua la sede fissa d'affari attraverso cui un'impresa estera esercita la propria attività in un altro Paese. Gli inquirenti ritengono che la struttura veneziana rientri in questa definizione: i redditi delle vendite effettuate in Italia andavano quindi tassati in Italia, mentre sarebbero stati sottratti integralmente al fisco facendo leva sul carattere transnazionale delle operazioni. La base imponibile che non sarebbe stata dichiarata sfiora i 20 milioni di euro. Su questa cifra la Guardia di Finanza ha calcolato un'imposta evasa superiore a 4,7 milioni, contestata al rappresentante legale della società, iscritto all'Anagrafe degli italiani residenti all'estero (Aire) e residente negli Emirati Arabi Uniti. Nei suoi confronti è scattata la denuncia per omessa dichiarazione.